
تفاوت ویزا کارت با مستر کارت؛ کدام بهتر است؟
نام شبکه پرداخت فقط بخشی از ماجراست. برای انتخاب درست باید بانک صادرکننده، نوع کارت، کارمزد تبدیل ارز، محدودیت خرید اینترنتی، امکان برداشت نقدی و شرایط استفاده برای دارنده پاسپورت ایرانی را همزمان بررسی کنید.
برای اغلب کاربران، هیچ کدام به صورت مطلق بهتر نیستند. هر دو شبکه برای خرید حضوری، پرداخت اینترنتی، رزرو هتل، خرید بلیط، پرداخت هزینه دانشگاه و بسیاری از تراکنش های بین المللی مناسب هستند. انتخاب بهتر، کارتی است که بانک صادرکننده معتبرتری داشته باشد، کارمزد آن شفاف تر باشد، پرداخت آنلاین و تایید هویت آن برای شما کار کند و در کشور مقصد پشتیبانی مناسبی ارائه دهد.
اگر دو کارت با شرایط یکسان روبروی شما باشند، انتخاب میان ویزا و مستر کارت معمولا تاثیر بزرگی در تجربه روزانه ندارد. اما اگر یکی حساب بانکی واقعی، اپلیکیشن فعال، رمز پویا، امکان اعتراض به تراکنش و نرخ تبدیل بهتر داشته باشد، همان کارت انتخاب منطقی تر است.
تفاوت اصلی ویزا کارت و مستر کارت در چیست؟
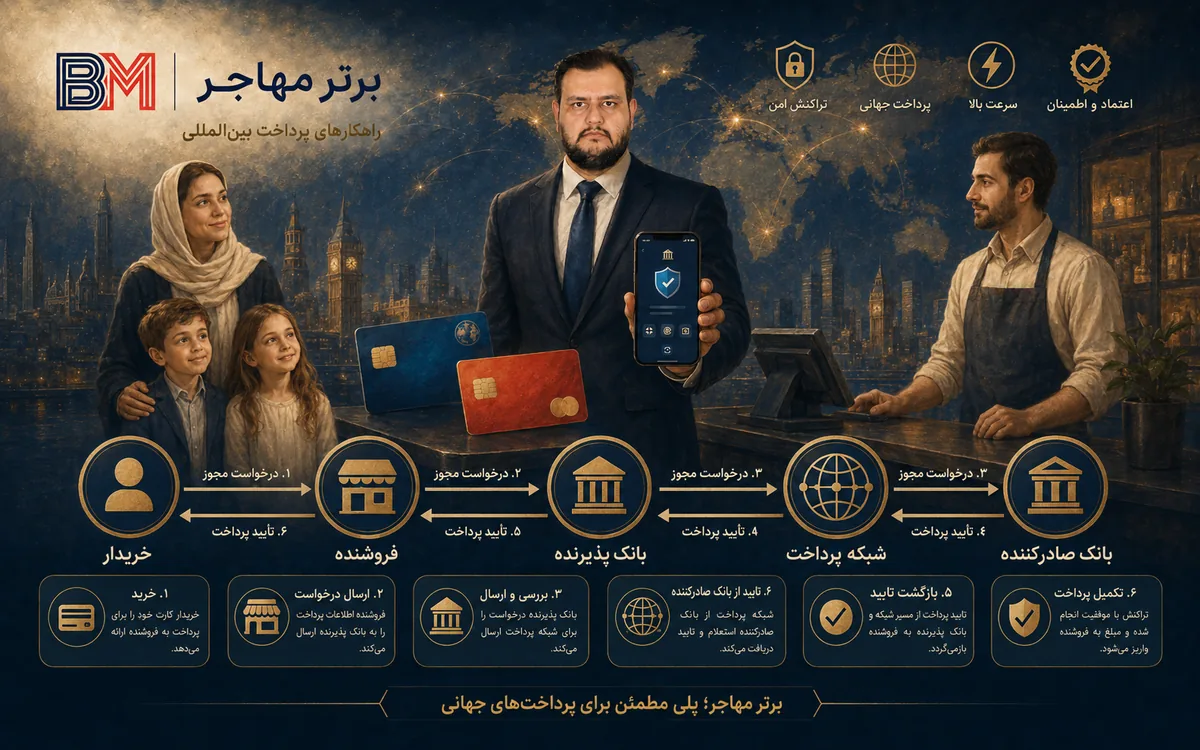
مهم ترین نکته این است که ویزا و مستر کارت معمولا بانک صادرکننده کارت شما نیستند. این دو شرکت شبکه ای را فراهم می کنند که پیام تراکنش را میان فروشنده، بانک پذیرنده و بانک صادرکننده جابه جا می کند. تصمیم نهایی درباره تایید یا رد خرید، سقف برداشت، کارمزد، مسدودی، بازپرداخت و امکانات حساب اغلب در اختیار بانک یا موسسه صادرکننده است.
وقتی با کارت خرید می کنید، فروشگاه درخواست پرداخت را به بانک پذیرنده می فرستد. شبکه ویزا یا مستر کارت آن را به بانک صادرکننده منتقل می کند. بانک موجودی، محدودیت ها و ریسک تراکنش را بررسی کرده و پاسخ تایید یا رد را برمی گرداند. پس اگر کارت شما در یک سایت خارجی کار نمی کند، همیشه شبکه مقصر نیست؛ ممکن است خرید اینترنتی غیرفعال باشد، کشور فروشنده محدود شده باشد، موجودی کافی نباشد یا بانک تراکنش را پرریسک تشخیص دهد.
برای شناخت دقیق تر، راهنمای مستر کارت چیست و چگونه استفاده می شود و مقاله کردیت کارت چیست و چه تفاوتی با دبیت کارت دارد را هم بخوانید.
ویزا کارت چیست؟
ویزا یک شبکه پرداخت بین المللی است که کارت های متصل به آن توسط بانک ها و موسسات مالی صادر می شوند. روی یک کارت ویزا ممکن است حساب نقدی، اعتبار بانکی یا موجودی پیش پرداخت قرار گرفته باشد. بنابراین عبارت ویزا کارت به تنهایی نشان نمی دهد که کارت شما کردیت، دبیت یا پری پید است.
کارت های ویزا می توانند برای خرید حضوری، پرداخت آنلاین، برداشت از خودپرداز، پرداخت اشتراک، رزرو هتل و اجاره خودرو استفاده شوند؛ اما فعال بودن هر قابلیت به محصول صادرشده بستگی دارد. کارت مجازی، کارت پیش پرداخت و دبیت کارت متصل به حساب بانکی ممکن است همگی از شبکه ویزا استفاده کنند ولی تجربه یکسانی ندارند.
مستر کارت چیست؟
مستر کارت نیز یک شبکه پرداخت بین المللی است که بانک ها و موسسات مالی محصولات خود را روی آن عرضه می کنند. کارت متصل به این شبکه می تواند دبیت، کردیت، پری پید، مجازی، فیزیکی، تجاری یا مسافرتی باشد. نام Mastercard به تنهایی تضمین نمی کند که کارت حساب بانکی کامل، قابلیت دریافت حواله یا امکان استفاده بدون محدودیت داشته باشد.
مستر کارت برای احراز هویت پرداخت های آنلاین از Mastercard Identity Check استفاده می کند. از نظر امنیت پایه، نمی توان صرفا با نام ویزا یا مستر کارت یکی را امن و دیگری را ناامن دانست. امنیت واقعی به بانک صادرکننده، کنترل اپلیکیشن، امکان قفل کارت، اعلان تراکنش و اعتبار فروشگاه وابسته است.
جدول مقایسه ویزا کارت و مستر کارت
| معیار | ویزا کارت | مستر کارت | نتیجه کاربردی |
|---|---|---|---|
| ماهیت | شبکه پرداخت بین المللی | شبکه پرداخت بین المللی | هیچ کدام جای بانک صادرکننده نیستند. |
| پذیرش جهانی | بسیار گسترده | بسیار گسترده | در استفاده معمول، اختلاف پذیرش اغلب تعیین کننده نیست. |
| امنیت آنلاین | Visa Secure و EMV 3DS | Identity Check و EMV 3DS | هر دو زیرساخت امنیتی قدرتمند دارند. |
| کارمزد صدور و نگهداری | توسط صادرکننده تعیین می شود | توسط صادرکننده تعیین می شود | جدول تعرفه بانک را بخوانید. |
| کارمزد تبدیل ارز | وابسته به بانک و ارز پایه | وابسته به بانک و ارز پایه | مبلغ نهایی کسرشده مهم تر است. |
| کارت دبیت | دارد | دارد | مبلغ از موجودی حساب کم می شود. |
| کارت اعتباری | دارد | دارد | اعتبار و نرخ بهره را بانک تعیین می کند. |
| کارت پیش پرداخت | دارد | دارد | ممکن است در بعضی سایت ها پذیرفته نشود. |
| کارت مجازی | قابل ارائه است | قابل ارائه است | مجازی بودن به محصول صادرکننده مربوط است. |
| برداشت ATM | در صورت فعال بودن | در صورت فعال بودن | کارمزد بانک و خودپرداز را جدا ببینید. |
| خدمات سفر و بیمه | در بعضی سطوح | در بعضی سطوح | مزایا روی همه کارت ها فعال نیست. |
| مناسب ایرانیان | با صدور قانونی و دسترسی پایدار | با صدور قانونی و دسترسی پایدار | کشور و بانک صادرکننده مهم تر است. |
از نظر پذیرش جهانی کدام بهتر است؟
هر دو شبکه حضور جهانی گسترده دارند و بسیاری از فروشگاه های بین المللی هر دو را می پذیرند. برای خرید آنلاین، رزرو بلیط، پرداخت هزینه دانشگاه یا خرید حضوری در سفر، تفاوت پذیرش اغلب آن قدر بزرگ نیست که به تنهایی معیار انتخاب باشد.
استثناها بیشتر در سطح کشور، فروشگاه، نوع کارت یا سیاست بانک دیده می شوند. ممکن است یک سایت کارت پیش پرداخت را نپذیرد، فروشنده پرداخت صادرشده از کشور خاصی را رد کند یا بانک تراکنش را به دلیل ریسک مسدود کند. در چنین شرایطی، عوض کردن Visa با Mastercard بدون تغییر بانک و نوع کارت لزوما مشکل را حل نمی کند.
تفاوت کارمزد ویزا کارت و مستر کارت
یکی از اشتباهات رایج این است که یک درصد ثابت به ویزا و درصد دیگری به مستر کارت نسبت داده شود. کارمزد نهایی حاصل چند لایه هزینه است و ممکن است حتی میان دو کارت یک بانک هم فرق کند.
هزینه های قبل از استفاده
- هزینه افتتاح حساب یا احراز هویت
- هزینه صدور و ارسال کارت
- هزینه سالانه یا ماهانه
- حداقل موجودی یا سپرده
- هزینه تمدید یا صدور مجدد
هزینه های هنگام استفاده
- کارمزد خرید در ارز خارجی
- اختلاف نرخ تبدیل ارز
- کارمزد برداشت ATM
- هزینه شارژ کارت
- کارمزد دریافت یا برگشت وجه
بعضی کارت ها خرید را بدون کارمزد جداگانه انجام می دهند اما نرخ تبدیل نامناسب تری اعمال می کنند. بعضی دیگر نرخ تبدیل بهتری دارند ولی بانک مبلغ ثابتی برای هر تراکنش خارجی می گیرد. فقط عبارت بدون کارمزد کافی نیست؛ مبلغ نهایی کسرشده را مقایسه کنید.
نرخ تبدیل ارز در ویزا بهتر است یا مستر کارت؟
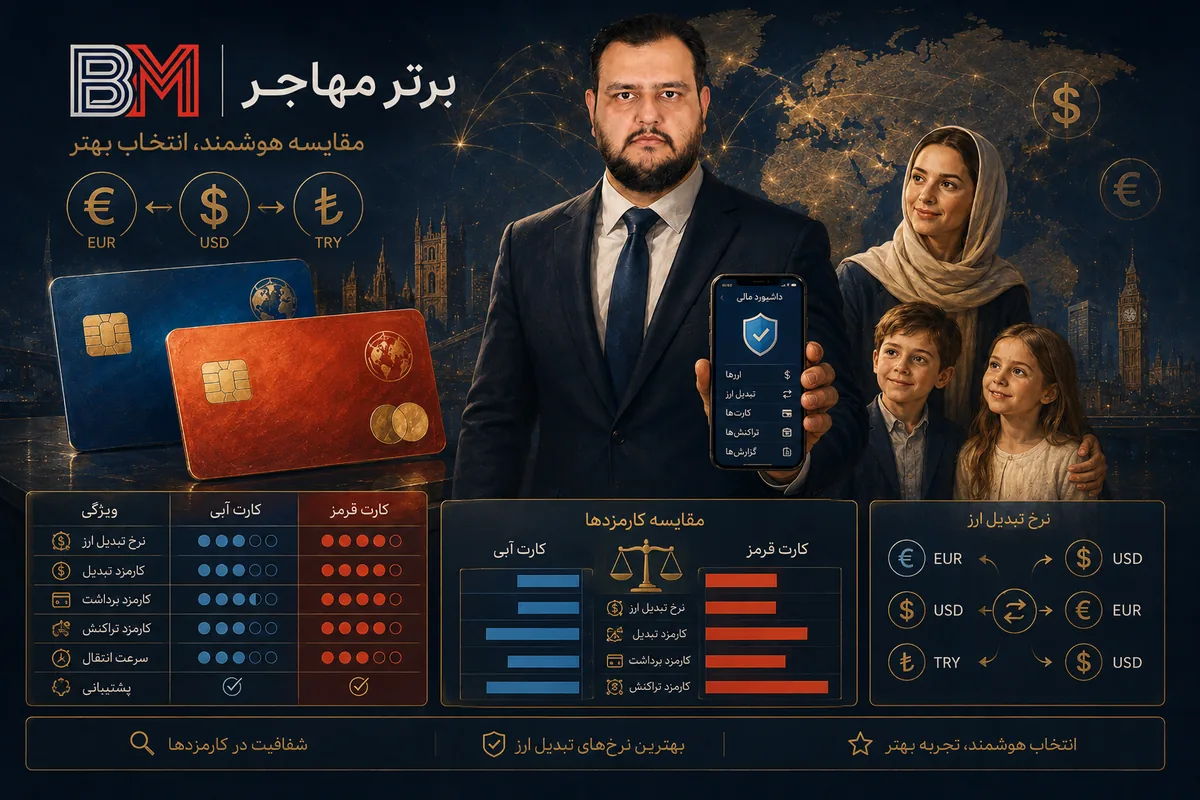
پاسخ همیشگی وجود ندارد. نرخ نهایی از زمان تراکنش، زمان تسویه، ارز پایه حساب، نرخ شبکه، حاشیه تبدیل بانک و کارمزد تراکنش خارجی تاثیر می گیرد. حتی نتیجه امروز و فردا می تواند متفاوت باشد.
اگر حساب یورویی دارید و خرید دلاری انجام می دهید، بانک ممکن است درصدی بابت تبدیل ارز اضافه کند. اگر کارت چند ارزی داشته باشید و موجودی دلاری کافی نگه دارید، ممکن است تبدیل اضافه حذف شود. برای کسی که در چند ارز پرداخت دارد، قابلیت حساب چند ارزی از انتخاب بین Visa و Mastercard مهم تر است.
- ارز پایه کارت را مشخص کنید.
- کارمزد تراکنش خارجی بانک را بخوانید.
- زمان تبدیل ارز را بپرسید.
- کارمزد بانک و ATM را جدا محاسبه کنید.
- در پرداخت های تکراری، نرخ نهایی چند تراکنش را مقایسه کنید.
امنیت ویزا کارت بیشتر است یا مستر کارت؟
هر دو شبکه از استانداردهای پیشرفته برای پردازش و احراز هویت تراکنش استفاده می کنند. Visa Secure و Mastercard Identity Check بر استاندارد EMV 3-D Secure متکی هستند و هدف آنها کاهش تقلب در پرداخت های غیرحضوری و اطمینان بیشتر از هویت دارنده کارت است.
با این حال، امنیت کارت فقط به نام این برنامه ها وابسته نیست. کارتی که اپلیکیشن مطمئن، اعلان لحظه ای، قفل موقت، تعیین سقف، مدیریت کشورها، تغییر رمز و پشتیبانی واقعی دارد، در عمل امن تر از کارتی است که فقط شماره و CVV آن را دریافت کرده اید و هیچ کنترلی روی آن ندارید.
نشانه های کارت امن
- حساب و کارت به نام خود شماست.
- شماره تلفن و ایمیل بازیابی در اختیار شماست.
- تراکنش ها را در اپلیکیشن می بینید.
- قفل فوری کارت وجود دارد.
- احراز هویت خرید آنلاین فعال است.
- فرایند اعتراض به تراکنش روشن است.
نشانه های خطر
- کارت به نام شخص دیگری است.
- فروشنده به پنل دسترسی کامل دارد.
- منبع صدور و کشور کارت مشخص نیست.
- جدول کارمزد ارائه نمی شود.
- برای هر تایید به واسطه وابسته هستید.
- وعده استفاده بدون محدودیت داده می شود.
هنگام پرداخت هزینه های حساس، از کارت نامطمئن استفاده نکنید. در راهنمای تکمیل Application Form و پرداخت هزینه درخواست و مقاله پرداخت هزینه آزمون دولینگو توضیح داده شده است که موفق بودن پرداخت فقط به داشتن شماره کارت وابسته نیست.
نوع کارت از برند آن مهم تر است
دبیت کارت
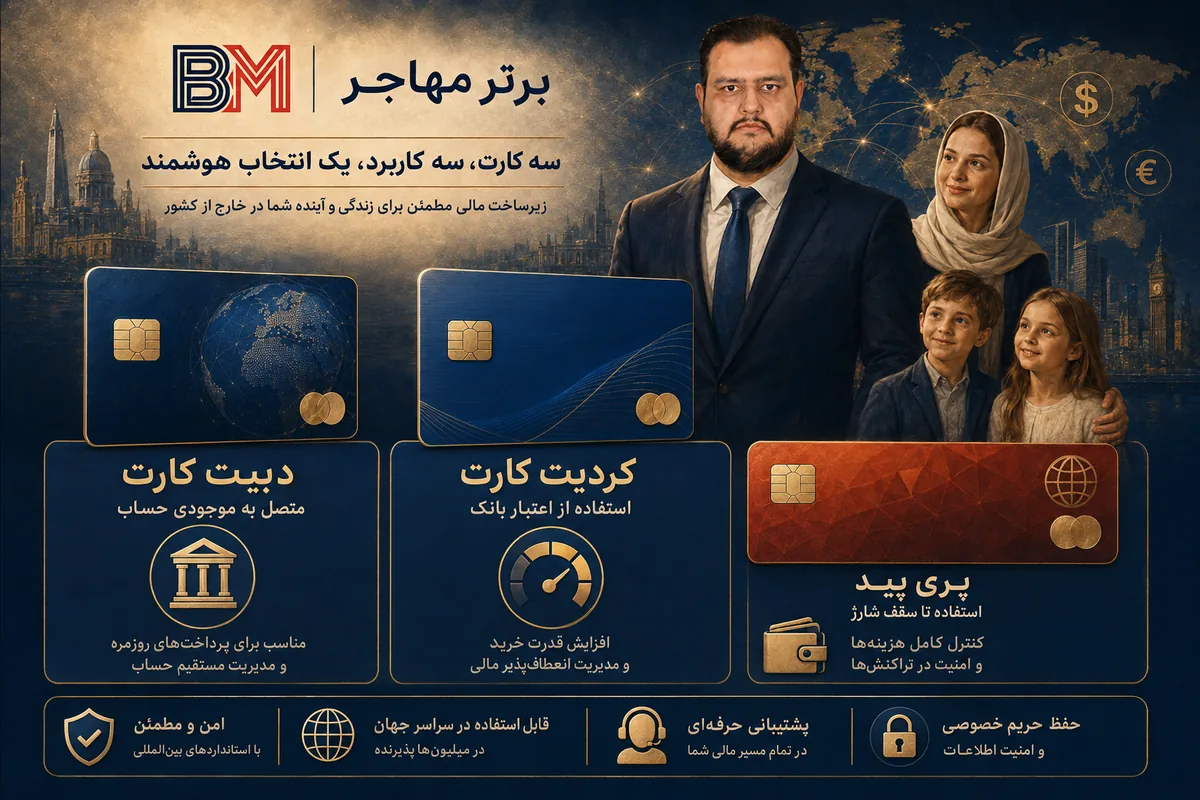
دبیت کارت به حساب بانکی متصل است و مبلغ خرید از موجودی شما کم می شود. برای بسیاری از متقاضیان ایرانی که در کشور دیگری حساب واقعی باز می کنند، دبیت کارت کاربردی ترین گزینه است. این کارت برای خرید روزمره، پرداخت اینترنتی و برداشت وجه استفاده می شود؛ البته خدمات دقیق به بانک بستگی دارد.
کردیت کارت
در کردیت کارت، بانک خط اعتباری در اختیار شما قرار می دهد و باید بدهی را طبق صورتحساب بازپرداخت کنید. دریافت کردیت کارت واقعی معمولا به اقامت، سابقه بانکی، درآمد، امتیاز اعتباری یا وثیقه نیاز دارد. جزئیات بیشتر را در مقاله آسان ترین راه دریافت کردیت کارت بخوانید.
پری پید یا کارت پیش پرداخت
کارت پیش پرداخت تا سقف موجودی شارژشده قابل استفاده است و ممکن است حساب بانکی کامل پشت آن نباشد. این کارت برای پرداخت محدود مفید است، ولی بعضی فروشگاه ها، هتل ها، شرکت های اجاره خودرو و سرویس های اشتراکی آن را قبول نمی کنند. قابلیت پرداخت تکرارشونده، Refund و 3D Secure را بررسی کنید.
کارت مجازی و فیزیکی
کارت مجازی برای پرداخت اینترنتی مناسب است و کارت فیزیکی برای خرید حضوری و برداشت ATM لازم است. مجازی یا فیزیکی بودن به تنهایی کیفیت کارت را مشخص نمی کند.
ویزا کارت یا مستر کارت برای ایرانیان
برای کاربران ایرانی، انتخاب کارت فقط یک مقایسه فنی میان دو برند نیست. قوانین تحریم، سیاست داخلی بانک، احراز هویت، منبع وجوه و کشور محل صدور می توانند روی افتتاح حساب، فعال ماندن کارت و پذیرش تراکنش اثر بگذارند. به همین دلیل باید از وعده هایی مانند کارت بدون محدودیت برای همه سایت ها یا حساب تضمینی بدون بررسی فاصله گرفت.
این 8 معیار از نام شبکه پرداخت مهم تر است
- مالکیت واقعی: حساب و کارت به نام خودتان باشد.
- کشور صدور: قوانین بانک و کشور مشخص باشد.
- بانک صادرکننده: بانک واقعی یا موسسه پول الکترونیک را بشناسید.
- دسترسی پایدار: سیم کارت، ایمیل و اپلیکیشن در اختیار شما باشد.
- نوع حساب: دبیت، کردیت، پری پید یا مجازی بودن روشن باشد.
- کاربرد: خرید، ATM، حواله، اشتراک یا سفر را از قبل مشخص کنید.
- منبع پول: بتوانید ورودی حساب را توضیح دهید.
- پشتیبانی: مسیر پاسخگویی در صورت مسدودی روشن باشد.
اگر هدف شما حساب بانکی و کارت قابل استفاده در سفر و پرداخت خارجی است، راهنمای بهترین بانک های ترکیه برای ایرانیان و مقایسه زراعت با واکیف نقطه شروع کاربردی تری از خرید یک کارت ناشناس است.
برای هر کاربرد ویزا بهتر است یا مستر کارت؟
خرید اینترنتی و اشتراک
هر دو مناسب هستند. فعال بودن خرید اینترنتی، 3D Secure، تراکنش دوره ای، Refund و مدیریت کارت مهم تر است.
سفر خارجی
پوشش کشور مقصد، برداشت ATM، بیمه، پشتیبانی و نرخ تبدیل ارز را مقایسه کنید. مزایای سفر به سطح کارت وابسته است.
پرداخت دانشگاه و آزمون
هر دو قابل استفاده اند، ولی درگاه، کشور صدور و تایید بانک تعیین کننده است. راهنمای پرداخت هزینه آیلتس را ببینید.
دریافت درآمد خارجی
داشتن کارت به تنهایی کافی نیست. حساب بانکی، IBAN، SWIFT و تطابق نام صاحب حساب اهمیت دارد.
پرداخت مهاجرتی
کارت باید پرداخت اینترنتی و ارز مورد نظر را پشتیبانی کند. بعضی درگاه های دولتی محدودیت دارند. مقاله هزینه یک دلاری لاتاری را بخوانید.
برداشت نقدی
سقف روزانه، کارمزد بانک، هزینه ATM، تبدیل ارز و امکان برداشت در کشور مقصد را بررسی کنید.
برای کارت بانکی ترکیه، ویزا بهتر است یا مستر کارت؟
در ترکیه ممکن است بانک براساس محصول و موجودی کارت های خود، ویزا یا مستر کارت صادر کند. برای متقاضی ایرانی، مهم ترین سوال نام شبکه پرداخت نیست؛ باید مشخص شود حساب به نام خود فرد باز می شود، چه ارزهایی دارد، اپلیکیشن و اینترنت بانک فعال می شود یا نه، خرید اینترنتی و خارجی قابل استفاده است یا خیر و شرایط بانک برای نگهداری حساب چیست.
زراعت بانک و واکیف بانک از گزینه های پرتقاضا هستند. پذیرش پرونده در همه شعب یکسان نیست و امکان افتتاح حساب، نوع کارت، تعداد ارزها و خدمات دیجیتال به بررسی بانک وابسته است. برای مقایسه عملی، مقاله بهترین بانک ترکیه برای ایرانیان؛ زراعت یا واکیف را بخوانید.
اگر حساب برای فعالیت شرکتی و گردش مالی تجاری لازم است، حساب شخصی همیشه مناسب نیست. راهنمای ثبت شرکت در ترکیه برای ایرانیان مسیر شخصی و تجاری را توضیح می دهد.
ابزار انتخاب کارت مناسب شما
به چهار سوال پاسخ دهید. نتیجه راهنمای اولیه است و جایگزین بررسی شرایط بانک و مدارک شما نیست.
پیشنهاد اولیه
چک لیست قبل از دریافت ویزا کارت یا مستر کارت
قبل از پرداخت هزینه صدور یا افتتاح حساب، پاسخ روشن این موارد را دریافت کنید:
اشتباهات رایج هنگام انتخاب ویزا یا مستر کارت
انتخاب فقط براساس نام شبکه پرداخت
نام شبکه پرداخت درباره بانک صادرکننده، نوع حساب، کارمزد، مالکیت و محدودیت ها اطلاعات کافی نمی دهد.
یکی دانستن هر کارت بین المللی با کردیت کارت
بسیاری از کارت های بازار پیش پرداخت یا دبیت هستند و اعتبار بانکی واقعی ندارند.
نادیده گرفتن هزینه تبدیل ارز
ممکن است کارمزد خرید صفر باشد، اما نرخ تبدیل یا حاشیه بانک هزینه واقعی بیشتری ایجاد کند.
خرید کارت بدون دسترسی به پنل
وابستگی به واسطه برای رمز، تایید یا مشاهده تراکنش، ریسک امنیتی و عملیاتی ایجاد می کند.
استفاده از اطلاعات غیرواقعی
آدرس، شغل، اقامت و منبع پول نادرست ممکن است در بررسی های بعدی باعث توقف یا بسته شدن حساب شود.
فرض پذیرش در همه درگاه ها
هیچ کارت بین المللی تضمین نمی کند که تمام فروشگاه ها و درگاه های دولتی آن را بپذیرند.
شارژ سنگین در شروع کار
ابتدا کارت را با مبلغ کم آزمایش کنید و پس از اطمینان از کنترل، Refund و پشتیبانی، گردش مالی را افزایش دهید.
ویزا یا مستر کارت برای پرداخت لاتاری و هزینه های مهاجرتی
در پرداخت های دولتی و مهاجرتی، مهم ترین موضوع پذیرش درگاه، صحیح بودن اطلاعات، موفق شدن تایید بانک و دریافت رسید رسمی است. ممکن است کارت برای خرید عادی کار کند اما در یک درگاه خاص رد شود. همچنین پرداخت موفق همیشه به معنی تکمیل شدن فرم یا ثبت نهایی درخواست نیست.
در ثبت نام لاتاری باید میان رسید پرداخت و Confirmation Number نهایی تفاوت گذاشت. جزئیات را در راهنمای هزینه یک دلاری ثبت نام لاتاری و مقاله راهنمای فرم DS-5501 و مرحله پرداخت بخوانید.
اگر فقط برای یک آزمون، اپلیکیشن فی یا هزینه سفارت به کارت نیاز دارید، هزینه صدور و نگهداری کارت را با پرداخت موردی مقایسه کنید. گاهی پرداخت موردی کم ریسک تر و اقتصادی تر است.
برای شما کارت مهم است یا حساب بانکی واقعی؟
اگر هدف شما پرداخت مداوم، سفر، دریافت IBAN یا استفاده بلندمدت است، حساب بانکی واقعی به نام خودتان معمولا ارزش بیشتری از خرید یک کارت ناشناس دارد. شرایط، مدارک، هدف حساب و بانک مناسب باید قبل از سفر بررسی شود.
سوالات متداول تفاوت ویزا با مستر کارت
ویزا کارت بهتر است یا مستر کارت؟
آیا ویزا کارت پذیرش بیشتری دارد؟
کارمزد مستر کارت کمتر از ویزا است؟
کدام کارت برای خرید اینترنتی بهتر است؟
امنیت ویزا بیشتر است یا مستر کارت؟
آیا در ایران می توان از این کارت ها استفاده کرد؟
کدام کارت برای سفر بهتر است؟
آیا هر دو کردیت کارت هستند؟
برای دریافت درآمد خارجی داشتن کارت کافی است؟
کارت مجازی بهتر است یا فیزیکی؟
برای ایرانیان کارت ترکیه مناسب است؟
قبل از خرید کارت چه اطلاعاتی بگیریم؟
جمع بندی نهایی
تفاوت ویزا کارت با مستر کارت برای بیشتر کاربران کمتر از چیزی است که در تبلیغات نشان داده می شود. هر دو شبکه معتبر، گسترده و امن هستند. چیزی که تجربه شما را می سازد بانک صادرکننده، نوع کارت، ارز حساب، کارمزد، اپلیکیشن، روش احراز هویت، محدودیت کشورها و پشتیبانی است.
اگر میان دو کارت با شرایط مشابه انتخاب می کنید، هر دو می توانند مناسب باشند. اما اگر یکی حساب واقعی، مالکیت روشن، کارمزد شفاف و کنترل کامل دارد و دیگری فقط یک شماره کارت بدون دسترسی پایدار است، انتخاب اول منطقی تر است؛ فارغ از اینکه کارت از شبکه ویزا یا مستر کارت استفاده کند.
برای استفاده بلندمدت، افتتاح حساب قانونی به نام خودتان و رعایت مقررات بانک از خرید کارت های ناشناس مطمئن تر است. برای پرداخت محدود نیز هزینه کلی تهیه کارت را با خدمات پرداخت ارزی مقایسه کنید.